發表文章

如何讓自己不要成為金融詐騙的受害者?

最近的新聞媒體常常報導金融詐騙案,類似印尼的千禧期貨吸金的案例,甚至連非凡電視台都特別開立一個時段來幫助老百姓避免被詐騙。類似的詐騙案在網路上不勝枚舉,甚至我的朋友也有遊說我加入類似的詐騙案,不過,由於我個人在金融業的經驗與直覺,提醒我這個應該是詐騙,就沒有掉入陷阱。 而電視台的專家最後的建議倒是蠻令人傻眼的,他竟然說遇到金融詐騙可以打 165 反詐騙專線,他們有人可以蒐集案例,那時心裡想, 165 反詐騙專線或許對於「 ATM 轉帳」或「警方監管帳戶」這裡老套的詐騙有效,什麼時候反詐騙專線也有聘請金融專業人士來參與判定詐騙案 ? 或者一般人的反應就是 : 那些人就是貪心,只要不貪心就不會被騙了。 聽起來還蠻符合邏輯的,而且我們從小的儒家教育也是教導我們做人不要貪心,這些人只能怪自己。 當然那些主謀者確實該被法律制裁,但是如果我們可以建立基本的警覺與防範,一定可以減少詐騙案的發生。 但是從另外一個角度來看,金融詐騙案層出不窮,從很明顯的『高利率陷阱』到『精明設計的股票收購案』,似乎提醒了我們一件事 : 那就是人性中應該有某些『缺陷』讓我們無法拒絕這樣的誘惑,這樣的『缺陷』並不能簡單的用『貪心』兩個字來解釋的。而最近很熱門的行為經濟學與行為財務學,就可以解釋其中所蘊含的人性弱點,有一本熱門新書『不當行為』作者理查 . 塞勒就針對行為經濟學提出了很多人類行為的盲點,在這裡與大家分享。 第一個人性的盲點是 : 損失趨避與風險偏好 人類對於損失一塊錢的痛苦會大於獲利一塊錢,所以人類會避開損失。但是另外一個矛盾的現象是 : 如果你有可能獲利,你就會願意冒風險來賺更多,因此你就會忽略你也有可能損失的風險。 第二個人性的盲點是 : 『賭資效應』 如果你面臨重大損失而且有機會扳平,你接受風險的意願會變得額外的高,即使你平常是會規避風險的人。 第三個盲點是 : 過度自信 對自身知識的準確性過度自信,低估某類信息並高估其他信息。新聞媒體常報導高利率的詐騙案,但是受騙的人都會覺得是因為別人太笨了,以本身的聰明才智是不可能上當的。 我們來思考下列這個問題: 『如果有高利率的回報,為什麼別人要告訴你呢 ?』 他應該去銀行盡其所能的借錢,然後全部存入或投入這個投資計劃,才是符合人性的。而且當全...

『窮人為什麼變得更窮?』好書分享

圖片
聖經中有一句話“富戶管轄窮人,欠債的是債主的僕人”,提醒我們要減少債務。 以前在解讀時,重點都放在後半句,因為這部份很容易理解,但是這本書透過豐富的經濟數據,證明了家庭債務的激增,導致消費力緊縮,是導致2008年美國金融風暴的主要原因,反而不是大家熟知的銀行體系的崩壞。 那麼前半句話當中,富戶怎麼管轄窮人呢? 銀行的錢來自客戶的存款,銀行再拿去借貸,賺取利息,但是,富戶擁有大多數的存款,更擁有銀行的股票~ 所以,當房地產下跌時,銀行身為債權人的資產價值是被保障的,但是窮人的資產淨值就下跌了,導致消費力緊縮,富戶受影響的程度少很多,所以富戶(有錢人)就是透過現今的金融制度管轄窮人。 若大家想更了解當時金融制度如何影響你的生活,推薦給大家這本好書!

『理財的第一堂課』開始報名

圖片
2015年11月30日出版的今周刊,封面故事的主題是『大確幸理財術』,介紹了不少由專業的CFP認證理財規劃師(Certified Financial Planner)協助的案例, 文章當中把此理財術命名為『生涯理財規劃』。 不過,其實這部分在國外的專業名稱為 理財規劃(Financial Planning) ,也是 理財教練提供的服務 。簡單的說,就是類似 一位財務醫生的角色,幫你從整體的價值觀與目標來檢視個人財務狀況,最後並提供客觀的建議,協助您達成人生各階段的財務目標 。與台灣目前金融業所做的,銷售金融商品為導向(Product-based)的理財建議是非常不同的。 在理財教練過往舉辦的活動當中,我們發現很多年輕朋友都共同反應一個問題:『不知道如何理財』,因此,為了幫助這一群朋友, 我們決定開設理財入門課程,實際指導大家從基礎的記帳、信用管理到風險管理,一步一腳印的建立良好的理財習慣。 『理財的第一堂課』課程大綱介紹: 收支管理 1. 如何記帳?紙筆、app或電腦,哪一種最適合我? 2. 如何制定預算? 3. 如何抗拒花錢的誘惑? 4. 預算超支怎麼辦? 5. Q&A 信用管理 1. 什麼是信用?如何培養信用?和我有什麼關係? 2. 該辦信用卡嗎? 3. 什麼是無抵押貸款? 4. 房貸最多可貸多少? 5. 無債一身輕,如何管理債務? 6. Q&A 風險管理 1. 什麼是保險?有哪些種類? 2. 我需要買保險嗎? 3. 買錯保險怎麼辦? 4. Q&A 何不趁著2015的歲末年終,透過『理財的第一堂課』,開始打理個人財務,為2016年建立一個充滿希望的起點? 課程時間為 3小時,將由理財教練(擁有CFP認證理財規劃師證照)帶領大家從基礎學起,學員可以向講師提問,透過現場的互動與教導,可以幫助您快速的建立正確的理財觀念。 每人優惠價為NT699元,現在報名還享有兩人同行優惠價~ 報名訊息請點選此處

免費線上基礎理財講座開始報名

圖片
上個月舉辦的幾場實體的基礎理財講座,參加的年輕朋友反應都很不錯,共同的回應是: 2015.10.16桃園市基礎理財講座 2015.10.29台北市基礎理財講座 『 我們的基礎理財觀念和平常看到所謂的理財資訊很不一樣 , 而且得到很多的啟發與思考。 』 因為年輕朋友的正面回應,我們決定擴大舉辦,一小時的基礎理財講座。 為了讓之前無法參加實體講座的 中南部或東部朋友 ,不分都市或 偏鄉 ,都有機會獲得基礎理財的觀念,所以我們決定優先舉辦『線上基礎理財講座』。 只要透過視訊軟體『ZOOM』且具備基本的網路傳輸設備,就可以流暢的完成1小時的『線上基礎理財講座』。 實體講座也同步開始報名,不過,因為考量到時間、距離及場地的因素,如果能夠有5人以上,而且願意支付場地費(NT$250元/人),才能開設課程,還請見諒。 免費線上『基礎理財講座』報名表

運動與理財

圖片
運動,除了可以獲得健康,在運動產品大廠的行銷推廣之下,也慢慢成為 時尚的生活型態。 因此我們在運動用品店可以看到時尚的運動服飾,從衣服,褲子,鞋子,帽子到配件,媲美時裝秀的展示品。 一家家大型或小型的健身房也如雨後春筍般的設立,定期上健身房運動也慢慢成為一個生活習慣。 在上述的運動產業中,消費者對於運動的消費支出必定是逐步增加的,時尚感或名牌運動服飾價格都不便宜,健身房的會員費也是一筆固定支出,因此我們需要有智慧的規劃與管理「運動」支出的預算。 在此提供一個小秘訣,可以延長我們的運動用品使用年限: 以球鞋為例:一雙球鞋正常使用年限大約為一年內,視使用狀況而定,可能會少於一年,但是您若同時買兩雙球鞋替換使用,譬如一次穿A 球鞋,下一次就穿B球鞋,這樣你會發現,球鞋的壽命會多延長50%,兩雙球鞋的壽命可以延長至多為3年,這樣下來,不知不覺就節省了一筆可能的支出。 歡迎大家一起分享更多關於運動支出的省錢 小秘訣。

空氣汙染對理財的影響?

圖片
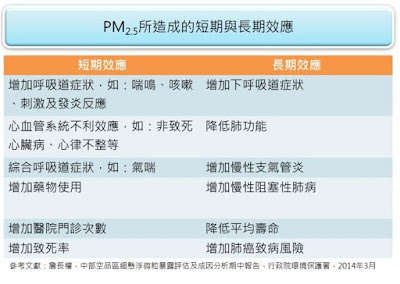
氣候變遷對全世界都造成影響,即使發生在幾千公里外,中國大陸的沙塵暴,也會飄揚過海到台灣來,真的印證了天涯若比鄰的概念,甚至用地球村來形容更加貼切。 空氣汙染是慢性而且長期性的,尤其是細懸浮微粒 PM2.5的影響力更是可怕,因為它可以穿透肺泡,隨著血液循環影響全身。對於某些呼吸器官比較敏感的人,造成的不方便是很嚴重的,可能影響工作,進而影響收入。 但是對於一般人來說,慢性的影響更可怕,因為我們很容易忽略了這個問題,疾病的形成都是慢慢累積的,若平常因為工作忙碌,缺乏運動的習慣,又加上精緻飲食的攝取,可怕的結果是可以預知的。(參考圖表) 可以預見的是,空氣汙染一定會影響工作或身體健康,國際癌症研究署(IARC)已經在2013年將空氣汙染定為一級致癌物,世界衛生組織也定義出「空污病」:包括缺血性心臟病,中風,慢性阻塞性肺病和肺癌。空污吸入越少越好。 所以比較明顯的支出應該是醫療費用,為了避免發生這樣的結果,養成良好的運動習慣,注重健康飲食,甚至定期健康檢查,都是努力的方向。 前面提到的醫療費用增加,也可以透過醫療保險來轉嫁風險。但是整體的財務預算考量也是必要的。 我們也需要在財務的分配上,特別留意「醫療費」與「運動健身費用」的變化,甚至透過儲蓄來準備「健康檢查」的預算,理財教練可以一步一步的協助您完成這些看起來複雜的工作。 大家發現了嗎?生活中的每個層面都是和理財相關的 。

銀行可以帶給我們哪些好處?

圖片
延續上一篇文章「你真的了解銀行嗎?」,我們來聊聊銀行與我們的關係,以及可以帶給我們哪些好處? 先破題好了:最重要的是累積「信用」,而不只是 存錢與借錢! 首先看存款的部分: 銀行存款的「高流動性」與「安全性」是非常重要的,所謂「流動性」是指當你要用錢時,可以很方便的領取,而房地產就是一種「低流動性」的資產,你必須先把房子賣掉才有可能取得現金(即使辦理二胎房貸還是需要1~2週的時間)。 『流動性』這個特質對個人或家庭都很重要,所謂『人有不測風雲』,如果發生一些緊急狀況還是需要臨時用到錢的。譬如就醫、賠償等。不過這部分屬於人身風險,還可以買保險來轉嫁給保險公司。 「安全性」是另一個重要的功能。錢拿去投資一定會有風險,這部分應該沒有爭議,老一輩的人有時還會以錢放在身邊比較安全,結果卻是放太久被蟲咬壞了,或者藏起來當私房錢被親近的人當做垃圾回收了。 另外就是借款部分對我們的好處。 現代人可能很難不向銀行借錢,最常見的就是『學貸』、『房貸』、『消費性貸款』(如車貸、房屋修繕等),這些借款可以滿足我們大量資金的需求,不過,還款部分就要仔細衡量與計畫,考量收入與資產做整體的規劃,才不至於陷入負債的困境。 還有一種借款是屬於爭議性較大的,就是信用卡,能夠使用信用卡是靠著我們在銀行累積的「信用」,這個就是我們和銀行往來最大的好處。 透過和銀行的往來,不論是存款或借款,慢慢的會累積信用,這個信用可以用數字來計算,當你的信用積分越高,你向銀行借款的條件就越好,比如利息較少,期數拉長。 所以如果有甲和乙二個人,甲除了存錢領錢,從不使用銀行的其他服務,如房貸,信用卡,乙正好相反,很積極的使用銀行提供的服務,相比之下,乙的「信用」較好,「信用分數」較高,未來若甲乙都要創業,有大筆的資金需求,乙會比甲獲得更多的優惠條件。 若你與銀行往來當中,忘記了累積信用的重要性,可能會因此影響你未來使用銀行服務的權利,以及是否可獲得較好的條件,譬如較低的借款利率。